🎯 시장 배경: ‘불패 신화’의 균열과 새로운 물결
대한민국에서 부동산은 오랫동안 ‘불패 신화’의 상징이었다. 2010년대 중반 이후 유동성 확대는 부동산 가격 상승을 견인하며, 많은 가구의 주요 자산 형성 수단으로 자리매김했다 ✨. 반면 금융상품은 낮은 예적금 수익률과 높은 주식 변동성으로 보조 역할에 머물렀다.
2020년 팬데믹 이후 상황은 반전되었다 📈. 각국 중앙은행의 공격적 금리 인상, 심화된 인플레이션은 두 자산군의 상대적 매력을 근본적으로 변화시켰다. 특히 2022년 이후 금리 인상 사이클이 본격화되며 부동산의 자본이득 기대가 축소되고, 금융상품의 확정 수익성이 재평가되기 시작했다.
📊 핵심 변화 요약: 유동성 장세의 종언과 자산 재편
지난 10년을 전반기(2014~2019)와 후반기(2020~2024)로 나누면 극명한 대조를 보인다 ⚠️.
| 기간 | 부동산 | 금융상품 | 주요 요인 |
|---|---|---|---|
| 2014~2019 | 연 4~7% (자본이득 중심) | 연 1~3% (이자수익) | 저금리, 유동성 확대 |
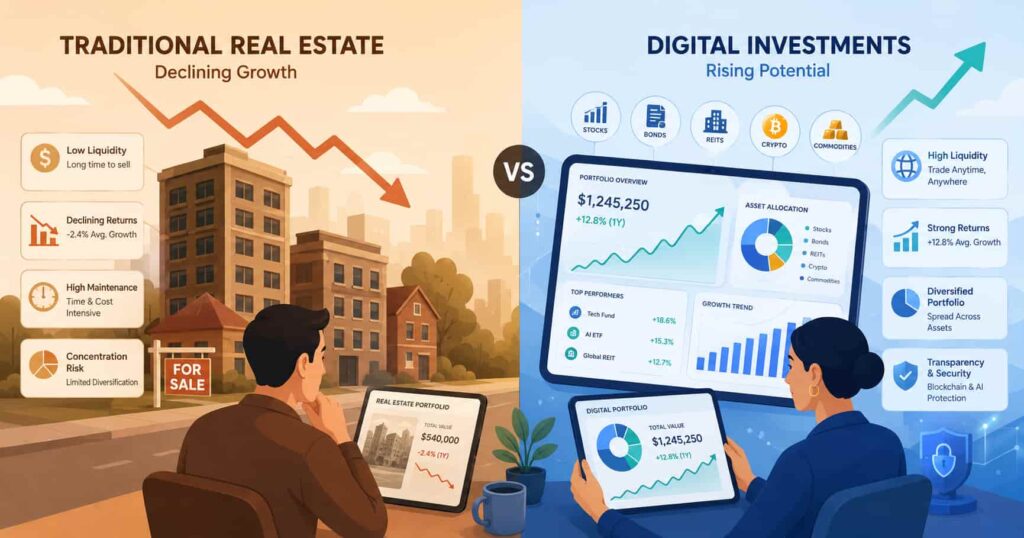
| 2020~2024 | 연 1~3% (조정기) | 연 3~5% (채권, 대체상품) | 금리 정상화, 규제 강화 |
부동산은 높은 부채 의존성으로 이자 부담이 증가했으며, 투자 심리 위축으로 가격 조정기에 진입했다 😊. 반면 채권 및 인플레이션 헤지 상품은 금리 인상기 상대적 강세를 보였고, 유동성 확보와 포트폴리오 분산의 중요성이 부각되었다.
🔍 분석: 다각적 관점에서의 투자 지형 변화
구조 변화: 경제 패러다임 전환
금리 환경의 정상화
저금리 시대의 부동산 활황은 대출이자 부담 최소화와 자본수익(가격 상승) 중심의 수익 구조에 기반했다. 금리 인상은 이 구조를 역전시킨다. 월 대출이자 100만 원 증가는 월 임대수익 기대를 초과하며, 매수 심리를 위축시킨다. 채권과 고정금리 금융상품은 반대로 확정 이자 수익을 제공하며 매력을 더했다 📈.
인구 구조 변화
저출산·고령화는 장기 주택 수요 기반을 약화시킨다. 이는 과거의 지속적 우상향 기대에 제동을 건다. 금융시장은 헬스케어, 실버산업 등 신산업 성장에 투자하는 유연성을 갖춘다.
규제 강화 및 세금 정책
대출 규제 강화, 다주택자 중과세는 진입 장벽과 보유 비용을 높인다. 이는 금융상품 대비 부동산 매력도를 상대적으로 감소시킨다.
사용자 영향: 투자자 행동 양식 변화
진입 장벽과 유동성
- 부동산: 높은 초기 자본(최소 수억 원), 복잡한 거래 절차, 낮은 유동성
- 금융상품: 소액(1만 원대), 간편한 온라인 거래, 고유동성
경기 불확실성 속에서 유동성 프리미엄이 부각되어 금융상품 선호 현상이 확대되었다.
학습 곡선과 정보 비대칭성
최근 규제 변화와 시장 조정을 겪으며 투자자들은 부동산도 리스크 자산임을 인식하기 시작했다. 이로 인해 복잡한 금융상품 학습, 전문가 조언 수요가 증가했으며 ‘자산 배분’과 ‘포트폴리오 관리’ 개념이 대중화되었다 ✨.
시장 영향: 자본 시장의 재편
자금 이동
부동산 시장 침체 → MMF, CMA, 단기 채권 등 안전자산 선호 → 금융시장 내 자산 가격 재평가 → 기업 자금 조달 환경 변화
경제 성장 동력
부동산 중심 경제는 건설 경기 의존도 높이고 가계 부채 증가 → 구조적 취약성. 금융시장 활성화는 혁신 기업 투자 촉진 → 신산업 성장 동력 확보.
💎 핵심 인사이트: 균형 잡힌 자산 배분의 시대
지난 10년 수익률 비교는 ‘어떤 자산이 더 올랐는가’의 문제가 아니라, ‘어떻게 배분하고 리스크를 관리할 것인가’의 문제다 📈.
🚀 실전 대응 전략: 변화에 올라타는 투자자의 길
1단계: 분산 투자 강화
부동산, 주식, 채권, 대체투자 등 다양한 자산군에 투자 비중을 조절하라 😊. 특정 지역이나 섹터 과도 집중을 피하고, 지역별·섹터별 분산으로 포트폴리오 안정성을 확보하라.
2단계: 금리 민감도 관리
고금리 환경에서는 부채 비중이 높은 부동산 투자를 신중히 검토해야 한다. 변동금리 대출을 고정금리로 전환하거나 대출 비중을 축소하여 금리 리스크를 관리하라.
3단계: 인플레이션 헤지 포트폴리오 구축
원자재, REITs, 인플레이션 연동 채권 등으로 실질 구매력 하락에 대비하라.
4단계: 전문성 강화
복잡한 금융상품과 규제 환경에 대한 이해를 높이고, 신뢰할 수 있는 전문가 조언을 활용하여 정보 비대칭성을 해소하라 ⚠️.
5단계: 장기적 관점 유지
단기 시장 변동에 흔들리지 말고, 거시 경제의 큰 흐름을 읽고 이에 맞는 전략적 포지셔닝을 유지하라.
🎬 결론: 능동적이고 전략적인 투자 패러다임으로
부동산 vs 금융상품의 10년 수익률 대결은 단순한 수치 경쟁이 아니라, 투자 환경의 근본적 변화를 깨우는 신호였다 ✨. 이제 투자자는 과거의 성공 공식에 갇히지 않고, 변화하는 시장의 맥락을 읽으며 자신만의 최적화된 자산 배분 전략을 수립해야 한다 📈.
‘지속 가능한 수익’을 위해서는 단일 자산에 대한 맹신이 아닌, 거시 경제 변화를 선제적으로 감지하고 유연하게 대응하는 능력이 필수다. 금리, 인플레이션, 인구구조, 규제 변화 등 거시 지표를 정기적으로 모니터링하고, 이에 맞춰 포트폴리오를 재조정하는 투자자만이 다음 기회를 포착할 수 있다 😊.
투자의 성패는 더 이상 ‘어떤 자산을 선택했는가’가 아닌, ‘언제 어떻게 배분을 조정했는가’에 달려 있다. 변화하는 시장 환경을 이해하고 선제적으로 대응하는 전략적 투자자가 되는 것이 향후 자산 증식의 핵심이 될 것이다.